Dari “sudah rugi” ke “diperkirakan rugi”
Cadangan kerugian penurunan nilai (CKPN) adalah salah satu angka yang paling menentukan laba dan permodalan lembaga keuangan. Standar lama, PSAK 55, mengakui penurunan nilai setelah ada bukti objektif bahwa kerugian telah terjadi. Sejak 1 Januari 2020, PSAK 71 menggantinya dengan model kerugian kredit ekspektasian (expected credit loss, ECL): cadangan dibentuk sejak kredit disalurkan, berdasarkan perkiraan kerugian yang memperhitungkan data historis, kondisi saat ini, dan proyeksi ke depan.
Perubahannya mendasar. CKPN tidak lagi menunggu kredit macet; angka itu kini adalah hasil model dan pertimbangan manajemen yang harus dapat dijelaskan kepada auditor, regulator, dan pemegang saham.
Nomornya berubah, isinya tidak
Mulai 1 Januari 2024, Dewan Standar Akuntansi Keuangan IAI menomori ulang PSAK dan ISAK. Standar yang mengacu pada IFRS kini memakai nomor seri 100–200 yang mengikuti nomor IFRS-nya. Isi standar tidak berubah karena penomoran ulang ini.
| Nomor lama | Nomor baru | Acuan IFRS |
|---|---|---|
| PSAK 71 Instrumen Keuangan | PSAK 109 | IFRS 9 |
| PSAK 60 Instrumen Keuangan: Pengungkapan | PSAK 107 | IFRS 7 |
| PSAK 50 Instrumen Keuangan: Penyajian | PSAK 232 | IAS 32 |
| PSAK 74 Kontrak Asuransi | PSAK 117 | IFRS 17 |
Karena istilah “PSAK 71” masih banyak dipakai, dokumen internal sebaiknya menyebut keduanya, misalnya “PSAK 109 (dahulu PSAK 71)”.
Tiga lembaga, tiga situasi
Lembaga keuangan milik daerah tidak berada pada kerangka yang sama. Perbedaan ini sering terlewat.
| Lembaga | Kerangka akuntansi | Pokok ketentuan CKPN |
|---|---|---|
| Bank Pembangunan Daerah (BPD) | SAK Indonesia, termasuk PSAK 109 | Model ECL tiga tahap sejak 2020. Pekerjaan rutinnya: pemutakhiran model dan skenario makroekonomi, validasi, serta pengungkapan sesuai PSAK 107. |
| Bank Perekonomian Rakyat (BPR) milik daerah | SAK Entitas Privat (SAK EP) dan Pedoman Akuntansi BPR (SEOJK 21/SEOJK.03/2024) | CKPN wajib dibentuk sesuai standar akuntansi sejak 1 Januari 2025 (POJK 1/2024). CKPN dihitung secara individual dan kolektif; perhitungan kolektif dapat memakai data peer group dalam kondisi tertentu sampai BPR memiliki data historis paling sedikit dua tahun. |
| Lembaga penjamin (Jamkrida) | SAK Indonesia | PSAK 109 berlaku untuk aset keuangan seperti piutang imbal jasa penjaminan, penempatan, dan investasi. Perlakuan kontrak penjaminan, apakah mengikuti PSAK 117 atau ketentuan kontrak jaminan keuangan dalam PSAK 109, perlu dianalisis dan ditetapkan sebagai kebijakan akuntansi. POJK 11/2025 mewajibkan cadangan klaim yang dihitung berdasarkan standar akuntansi yang berlaku. |
Untuk BPR, ada satu ketentuan yang langsung menyentuh permodalan: bila penyisihan penilaian kualitas aset (PPKA) yang dihitung menurut ketentuan OJK lebih besar daripada CKPN menurut SAK EP, selisihnya menjadi faktor pengurang modal inti. BPR Syariah mengikuti standar akuntansi syariah dan ketentuan OJK tersendiri.
Cara kerja model ECL, singkatnya
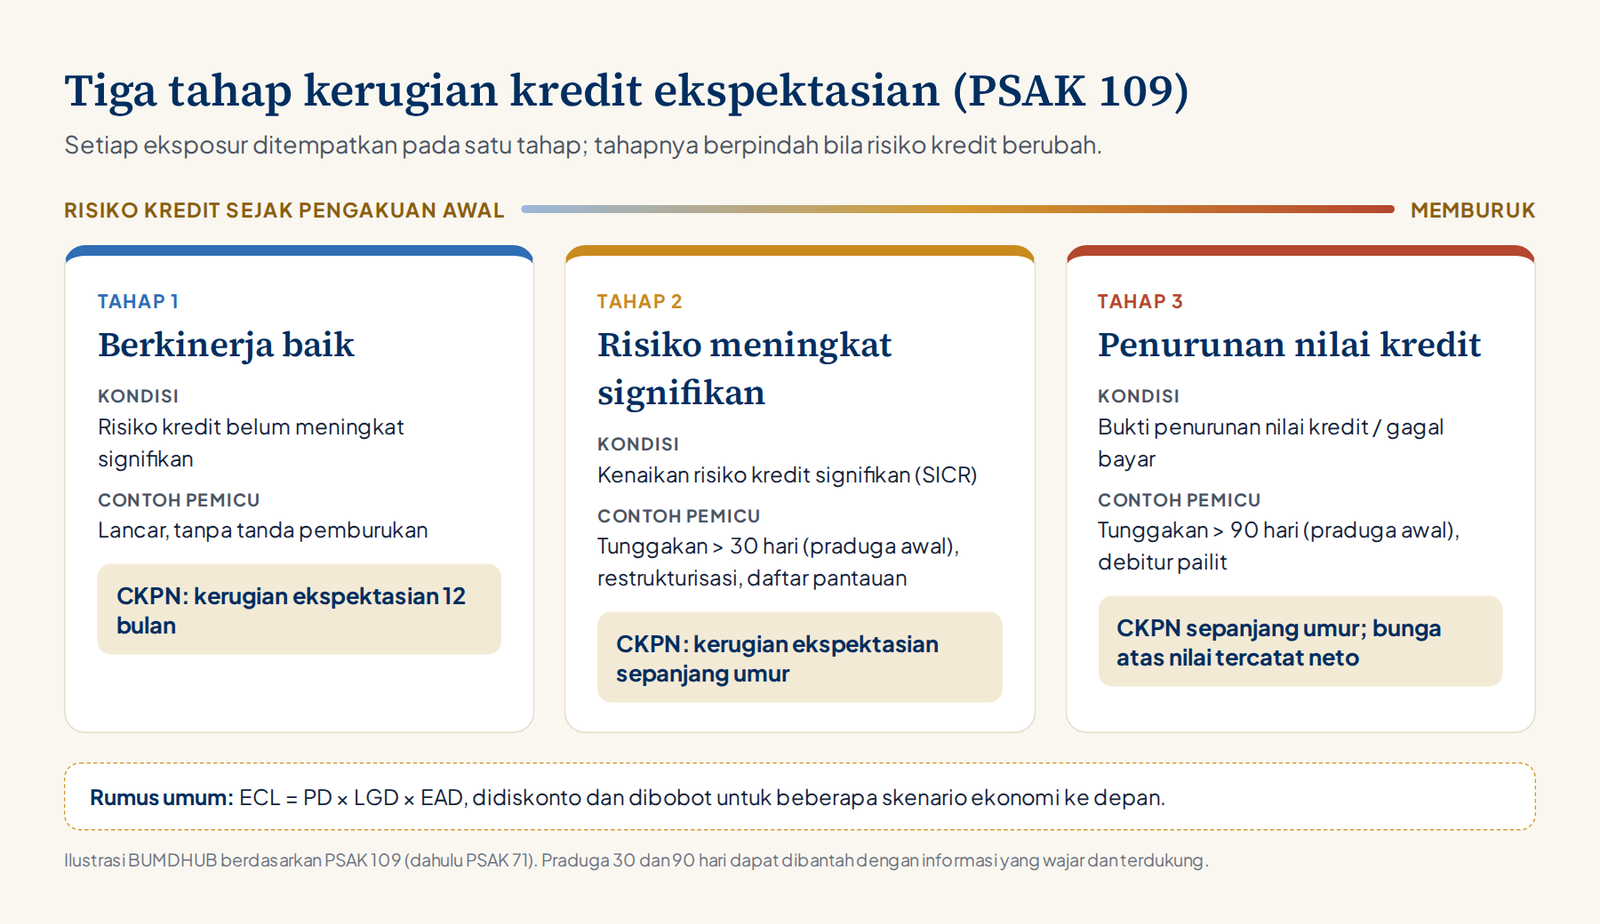
Dalam PSAK 109, setiap eksposur ditempatkan pada salah satu dari tiga tahap:
- Tahap 1: risiko kredit belum meningkat signifikan sejak pengakuan awal. CKPN sebesar kerugian ekspektasian 12 bulan.
- Tahap 2: risiko kredit meningkat signifikan, misalnya tunggakan lebih dari 30 hari sebagai praduga awal. CKPN sebesar kerugian ekspektasian sepanjang umur.
- Tahap 3: aset telah mengalami penurunan nilai kredit, misalnya gagal bayar. CKPN sepanjang umur, dan pendapatan bunga dihitung dari nilai tercatat neto.
Besarnya kerugian ekspektasian lazim dihitung dari tiga komponen: probability of default (PD), loss given default (LGD), dan exposure at default (EAD). Hasilnya dibobot untuk beberapa skenario ekonomi ke depan.
Pertanyaan yang perlu diajukan pengurus
Direksi, Dewan Pengawas/Komisaris, dan Komite Audit tidak perlu menghitung sendiri, tetapi perlu mampu menguji. Beberapa pertanyaan kunci:
- Bagaimana portofolio disegmentasi, dan apakah segmen itu mencerminkan perilaku risiko yang berbeda?
- Apa definisi kenaikan risiko kredit signifikan dan definisi gagal bayar yang dipakai? Apakah konsisten dengan praktik penagihan dan restrukturisasi?
- Berapa tahun data historis yang dipakai untuk PD dan LGD, dan seberapa lengkap data pemulihan serta agunan?
- Skenario makroekonomi apa yang dipakai, dari mana sumbernya, dan bagaimana bobotnya ditetapkan?
- Apakah ada penyesuaian manajemen (overlay) di luar model? Apa dasarnya, siapa yang menyetujui, dan bagaimana didokumentasikan?
- Kapan model terakhir divalidasi dan diuji balik (backtesting) terhadap kerugian aktual?
- Berapa dampak perubahan asumsi terhadap laba, rasio permodalan, dan kemampuan membayar dividen?
Pertanyaan-pertanyaan ini juga menyangkut tata kelola. CKPN adalah keputusan berbasis pertimbangan; asumsi yang terdokumentasi dan disetujui melalui proses yang benar menjadi bagian dari perlindungan pengurus, sejalan dengan prinsip yang dibahas dalam Fokus Isu Business Judgment Rule.
Mengapa pemerintah daerah perlu peduli
Bagi pemerintah daerah sebagai pemegang saham, kenaikan CKPN menurunkan laba dan dapat mengurangi dividen yang menjadi pendapatan asli daerah. Pada BPR, ketentuan PPKA dan CKPN dapat memengaruhi modal inti dan kebutuhan tambahan modal. Memahami logika CKPN membantu pemerintah daerah menetapkan target dividen dan rencana penyertaan modal yang realistis, serta membaca laporan keuangan BUMD keuangannya dengan lebih tepat.
Pendampingan
BUMDHUB didukung tim berpengalaman. Kami membantu mengembangkan model CKPN, melakukan perhitungan berkala, dan mendampingi proses audit bila dibutuhkan. Lihat layanan PSAK 109 dan CKPN.
Sumber: Ikatan Akuntan Indonesia, Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia (berlaku 1 Januari 2024); Deloitte Indonesia, Guidances to the Indonesian Financial Accounting Standards 2024; OJK, POJK Nomor 1 Tahun 2024, SEOJK Nomor 21/SEOJK.03/2024 beserta FAQ, dan POJK Nomor 11 Tahun 2025 beserta abstrak dan FAQ.
Artikel ini disusun Tim BUMDHUB sebagai bahan pembelajaran dan bukan opini akuntansi atau nasihat profesional untuk entitas tertentu. Rujuk naskah resmi standar akuntansi dan ketentuan OJK yang berlaku, serta diskusikan penerapannya dengan auditor Anda.